به گزارش سایت خبری پُرسون، ایران با تولید حدود ۳۲ میلیون تن فولاد خام و قرار گرفتن در جایگاه دهم تولیدکنندگان بزرگ جهان، از ظرفیت قابلتوجهی برای نقشآفرینی در بازارهای بینالمللی برخوردار است؛ اما فاصله میان ظرفیت اسمی و تولید واقعی، محدودیتهای انرژی، هزینههای لجستیکی و وابستگی بخشی از صادرات به محصولات نیمهساخته، پرسش مهمی را پیش روی صنعت قرار داده است: آیا فولاد ایران میتواند از رقابت بر سر تناژ تولید عبور کند و به بازیگری رقابتپذیر در زنجیره ارزش جهانی تبدیل شود؟
بازار جهانی فولاد؛ رشد محدود و رقابت فشرده
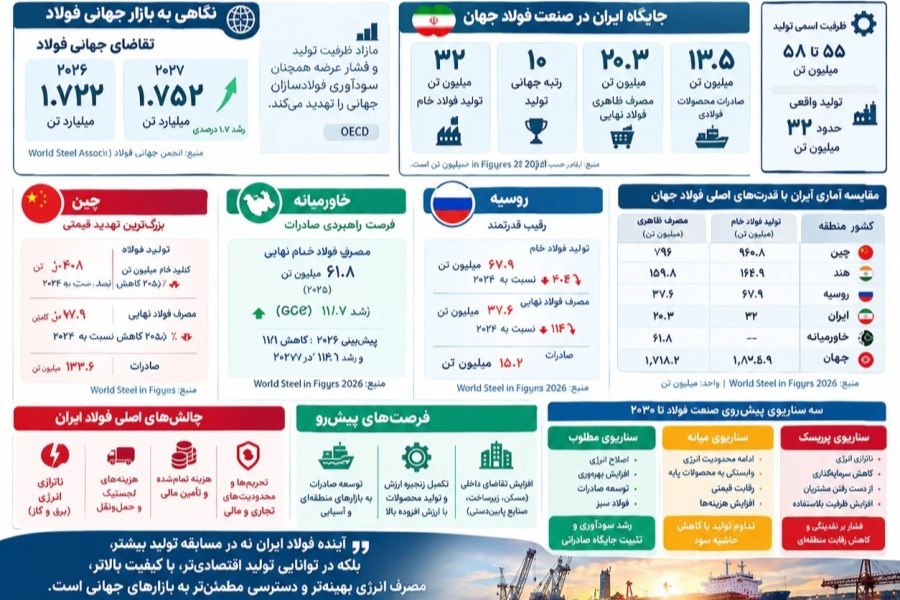
بررسی چشمانداز انجمن جهانی فولاد نشان میدهد بازار جهانی در سالهای پیشرو با رشد محدود و تحولات منطقهای تقاضا مواجه خواهد بود. بر اساس پیشبینی اکتبر ۲۰۲۶ این انجمن، تقاضای جهانی فولاد در سال ۲۰۲۶ حدود یک میلیارد و ۷۲۲ میلیون تن برآورد شده و انتظار میرود در سال ۲۰۲۷ با رشد ۱.۷ درصدی به یک میلیارد و ۷۵۲ میلیون تن برسد.
این روند نشان میدهد دوران رشد فراگیر تقاضای فولاد جای خود را به بازاری داده است که در آن سرمایهگذاریهای زیرساختی، توسعه صنایع انرژی، پروژههای عمرانی و سیاستهای صنعتی کشورها، تعیینکننده مسیر مصرف خواهند بود. از سوی دیگر، مازاد ظرفیت تولید در سطح جهان و فشار عرضه، همچنان سودآوری فولادسازان را تهدید میکند. بنابراین، افزایش ظرفیت تولید بدون توجه به بازار مصرف و هزینه تمامشده، الزاماً به معنای افزایش قدرت اقتصادی شرکتها نخواهد بود.
ایران؛ قدرت تولید در برابر چالش بهرهبرداری
ایران با تولید حدود ۳۲ میلیون تن فولاد خام در سال ۲۰۲۵، دهمین تولیدکننده بزرگ فولاد جهان محسوب میشود. این جایگاه در شرایطی حفظ شده که صنعت فولاد کشور با محدودیتهای انرژی، تحریمهای تجاری و مالی و مشکلات حملونقل مواجه بوده است. در مقابل، ظرفیت اسمی تولید فولاد خام کشور در محدوده ۵۵ تا ۵۸ میلیون تن برآورد میشود؛ فاصلهای که نشاندهنده ضرورت افزایش بهرهبرداری اقتصادی از زیرساختهای ایجادشده است. همچنین مصرف ظاهری فولاد نهایی ایران در سال ۲۰۲۵ حدود ۲۰.۳ میلیون تن بوده که نسبت به ۲۰.۲ میلیون تن سال قبل، تغییر محدودی داشته است. این آمار نشان میدهد بازار داخلی بهتنهایی توان جذب تمام ظرفیت تولیدی کشور را ندارد و توسعه صادرات، تکمیل زنجیره ارزش و افزایش تقاضای صنعتی باید بهصورت همزمان دنبال شوند.
چین؛ بازیگر تعیینکننده و رقیب اصلی صادراتی
چین همچنان مهمترین بازیگر بازار جهانی فولاد است. این کشور در سال ۲۰۲۵ حدود ۹۶۰.۸ میلیون تن فولاد خام تولید کرد؛ در حالی که تولید آن در سال ۲۰۲۴ حدود یک میلیارد و پنج میلیون تن بود. همچنین مصرف ظاهری فولاد نهایی چین از ۸۵۶.۶ میلیون تن در سال ۲۰۲۴ به حدود ۷۹۶ میلیون تن در سال ۲۰۲۵ کاهش یافت. افت تقاضای چین، بهویژه در بخش مسکن و املاک، در کنار تغییر ساختار سرمایهگذاری داخلی، موجب افزایش اهمیت بازارهای صادراتی برای تولیدکنندگان این کشور شده است. صادرات حدود ۱۳۳.۶ میلیون تنی محصولات فولادی چین در سال ۲۰۲۵ نیز نشان میدهد این کشور همچنان میتواند با عرضه گسترده و قیمتهای رقابتی، بازارهای منطقهای را تحت فشار قرار دهد.
برای فولاد ایران، این وضعیت به معنای ضرورت بازنگری در الگوی صادرات است. رقابت مستقیم با چین در تولید انبوه و محصولات پایه، بدون برخورداری از مزیت هزینهای، دشوار خواهد بود. از این رو، توسعه فولادهای آلیاژی، ورقهای کیفی و محصولات تخصصی میتواند مسیر مؤثرتری برای حفظ سهم بازار و افزایش ارزش صادراتی باشد.
خاورمیانه؛ فرصت راهبردی در سایه رقابت منطقهای
در مقابل فشار بازار چین، خاورمیانه همچنان یکی از مهمترین فرصتهای صادراتی ایران محسوب میشود. مصرف ظاهری فولاد نهایی این منطقه از حدود ۵۹.۶ میلیون تن در سال ۲۰۲۴ به ۶۱.۸ میلیون تن در سال ۲۰۲۵ افزایش یافته است. همچنین مصرف فولاد کشورهای عضو شورای همکاری خلیج فارس در همین دوره رشد ۱۷.۷ درصدی را تجربه کرده است.
پروژههای عمرانی، توسعه شهرهای جدید، زیرساختهای حملونقل، صنایع نفت و گاز، پتروشیمی و نیروگاهها از مهمترین محرکهای تقاضای فولاد در این منطقه هستند. البته پیشبینی اکتبر ۲۰۲۶ انجمن جهانی فولاد از کاهش حدود ۱۱ درصدی تقاضای خاورمیانه در سال ۲۰۲۶ و بازگشت رشد ۱۱.۳ درصدی در سال ۲۰۲۷ حکایت دارد؛ موضوعی که اهمیت مدیریت ریسک و تنوعبخشی بازارهای صادراتی را افزایش میدهد.
ایران از مزیت جغرافیایی و نزدیکی به بازارهایی مانند عراق، کشورهای حاشیه خلیج فارس و آسیای میانه برخوردار است؛ اما برای تبدیل این مزیت به سهم واقعی بازار، باید در قیمت تمامشده، کیفیت، استانداردهای فنی و تحویل بهموقع با رقبایی مانند چین، ترکیه و روسیه رقابت کند.
روسیه؛ رقیب قدرتمند در بازارهای صادراتی
روسیه نیز یکی از بازیگران اثرگذار بازار فولاد است. تولید فولاد خام این کشور در سال ۲۰۲۵ حدود ۶۷.۹ میلیون تن و مصرف ظاهری فولاد نهایی آن حدود ۳۷.۶ میلیون تن بوده است. صادرات حدود ۱۵.۲ میلیون تنی محصولات فولادی روسیه در همین سال، جایگاه این کشور را بهعنوان رقیبی جدی در بازارهای بینالمللی تثبیت میکند.
کاهش مصرف داخلی روسیه میتواند انگیزه حضور بیشتر تولیدکنندگان این کشور در بازارهای صادراتی را افزایش دهد. در نتیجه، ایران در بازارهای مشترک منطقهای با رقابت بیشتری مواجه خواهد شد. البته ظرفیتهای همکاری در حوزه تأمین تجهیزات، فناوری، حملونقل و تجارت محصولات زنجیره فولاد نیز میان دو کشور قابل بررسی است.
ناترازی انرژی؛ مهمترین مانع رقابتپذیری فولاد ایران
در کنار تحولات بازار جهانی، ناترازی برق و گاز یکی از جدیترین چالشهای صنعت فولاد ایران است. ساختار تولید فولاد کشور بر پایه فناوری احیای مستقیم و کورههای قوس الکتریکی، در صورت دسترسی پایدار به برق و گاز، مزیت اقتصادی قابلتوجهی ایجاد میکند؛ اما محدودیتهای تابستانی برق و زمستانی گاز، این مزیت را تحت تأثیر قرار داده است.
کیوان جعفریطهرانی، مدیرعامل شرکت جام تجارت، در گفتوگویی با رسانه SteelRadar در ژوئیه ۲۰۲۶، محدودیتهای انرژی در چهار تا پنج سال گذشته را از عوامل کاهش رقابتپذیری فولاد ایران دانسته است. او همچنین به افزایش هزینه حمل دریایی برخی محمولههای صادراتی از بنادر جنوبی ایران به مقصد چین از کمتر از ۲۵ دلار به حدود ۳۶ تا ۳۸ دلار به ازای هر تن اشاره کرده است.
این اظهارات نشان میدهد مزیت تولید ارزان تنها زمانی پایدار خواهد بود که هزینه انرژی، حملونقل، بیمه، تأمین مالی و مبادلات تجاری نیز کنترل شود.
صادرات؛ ضرورت عبور از محصولات نیمهساخته
بر اساس آمار انجمن تولیدکنندگان فولاد ایران، صادرات مجموع محصولات فولادی و فولاد نیمهساخته کشور در ۹ ماه نخست سال ۱۴۰۴ به حدود ۹.۴۶ میلیون تن رسید که نسبت به دوره مشابه سال قبل ۳۱.۳ درصد رشد داشت. در این دوره، صادرات بیلت و بلوم حدود ۴.۵۸ میلیون تن، اسلب ۱.۵۴ میلیون تن، محصولات تخت فولادی ۱.۰۳ میلیون تن، محصولات طویل ۲.۳ میلیون تن و آهن اسفنجی و بریکت گرم حدود ۱.۶۶ میلیون تن گزارش شده است. این ترکیب صادراتی، ضمن نمایش ظرفیت تجاری صنعت فولاد ایران، ضرورت حرکت به سمت محصولات نهایی و دارای ارزش افزوده بالاتر را برجسته میکند. توسعه ورقهای کیفی، فولادهای آلیاژی، محصولات مورد استفاده در صنایع نفت و گاز و فولادهای تخصصی میتواند ضمن کاهش وابستگی به بازار محصولات پایه، قدرت چانهزنی تولیدکنندگان ایرانی را افزایش دهد.
افق پیشرو؛ توسعه پایدار بهجای افزایش صرف ظرفیت
آینده صنعت فولاد ایران به میزان موفقیت در حل چند مسئله راهبردی وابسته است: اصلاح نظام تأمین انرژی، تکمیل طرحهای نیمهتمام، افزایش بهرهوری واحدهای موجود، نوسازی فناوری، توسعه بازارهای صادراتی و حرکت به سمت فولاد سبز. همچنین تقویت تقاضای داخلی از مسیر اجرای پروژههای مسکن، توسعه زیرساختهای انرژی، حملونقل و صنایع پاییندستی باید در کنار برنامههای صادراتی قرار گیرد.
جمعبندی آنکه صنعت فولاد ایران در نقطه انتخاب میان توسعه کمّی و رقابتپذیری اقتصادی قرار دارد. چین با قدرت تولید و صادرات، روسیه با ظرفیت صنعتی و خاورمیانه با تقاضای زیرساختی، هر یک معادلات متفاوتی پیش روی فولادسازان ایرانی قرار دادهاند. ایران برای حفظ جایگاه دهم جهانی خود و ارتقای موقعیت صادراتی، بیش از افزایش ظرفیت اسمی به تولید پایدار، هزینه تمامشده رقابتی، کیفیت بالاتر و تکمیل زنجیره ارزش نیاز دارد. در واقع، آینده فولاد ایران نه در مسابقه تولید بیشتر، بلکه در توانایی تولید اقتصادیتر، هوشمندانهتر و متناسب با نیاز بازارهای جهانی رقم خواهد خورد.
منبع: تیتر صنعت